Регуляторный арбитраж.

Трейдеры на мировом рынке деривативов весной не могли понять, что творится с данными по статистике — сотни миллиардов сделок американских банков исчезли, как будто никогда и не существовали.

Для не специалиста это было вовсе не заметно, но у этого феномена большое значение. Крупные банки, такие как Goldman Sachs, JP Morgan Chase, Citigroup, Bank of America, и Morgan Stanley, нашли лазейки в новых регуляторных нормах по торговле деривативами, которые были введены в результате кризиса 2008 года.

Сделки на самом деле никуда не делись — банки лишь ввели небольшие лазейки в стандартные своп-контракты.

В марте 2012 года, Голдман выслал своим контрагентам 4-х страничное письмо под названием “Multi-entity ISDA Master Agreement”.

Содержание письма сообщало, что нововведения в стандартные контракты означали, что, заключенная контрагентом сделка утром с Нью-Йоркским офисом Голдмана, к обеду, без всякого оповещения, может стать переданной Лондоскому, Гонконгскому или Сингапурскому офису банка. С каждым переходом, сделка уже попадала бы под юрисдикцию другого регулятора. Контр-агент, соответственно, более не смог бы заранее знать, какому отделению Голдмана он должен будет заплатить или от какого отделения получить платеж во время очередного транша. Целью естественно являлось появление возможности использовать более благоприятные условия в разных финансовых юрисдикциях.

Браво, коллеги.

http://uk.reuters.com/article/2015/08/21/uk-usa-banks-swaps-specialreport-idUKKCN0QQ1CI20150821

АСПИР

Мне кажется, или пришло время восстановить этот орган?

Президент, как раз, пару лет назад озвучивал эту мысль — http://forbes.kz/news/2013/01/23/newsid_16572.

Напомню, некогда АСПИР (Агентство по стратегическому планированию и реформам) был органом, непосредственно подчиненным и подотчетным Президенту, курировавшим разработку государственных стратегических планов, координировавшим деятельность гос. органов по разработке и реализации стратегических планов, — с доступом к любым совещаниям и заседаниям, — и, в частности, имевшим полномочия устанавливать для гос. органов формы и сроки отчетности по реализации стратегических планов.

А то ведь получается, что правительство само разрабатывает программные документы и методологию, само их внедряет, само ведет мониторинг внедрения и само оценивает результаты внедрения.

Агентство по стратегическому планированию и реформам Республики Казахстан

China yuan move is not a one-off

Ни одно предложение в заявлении центробанка Китая не говорит, что недавняя девальвация юаня на 2% — это одноразовое явление.

(http://www.pbc.gov.cn/…/20150…/20150811090338341860668_.html)

Похоже, скорее, что это первый шаг в политике постепенного более существенного ослабления, в связи с замедлением экспорта.

CL13Y97UcAEM5mW

PBoC больше не может держать юань фиксированным, поскольку капитальный счет Китая перешел в дефицит, и в первом квартале 2015 г. уже был больше, чем профицит по текущему счету, что отражает нетто-отток капитала, который центробанку приходится де-монетизировать, снижая резервы.

Тем временем, рынок уже стал тестировать уровни поддержки центробанка, и буквально час назад, прямо перед закрытием сессии, регулятор проводил интервенции для предотвращения слишком резкого падения юаня.

Немного противоречиво, что все это происходит на фоне предстоящей в конце года оценки МВФ касательно включения юаня в корзину СДР.

SSC generation on Wall Street

Кто мне скажет, что такого случилось 19-го октября 1993-го года, что было связано с последующим гигантским ростом трейдингового бизнеса в финансовых деривативах и, в некоторой степени, с мировым финансовым кризисом 2008-го года?

———————————————————————————————————

And the winner is Arman Kassenov!!!

19 октября 1993 года, Палата представителей (нижняя палата Конгресса) США проголосовала в соотношении 264 к 159 за отказ в дальнейшем финансировании для проекта “Сверхпроводящий суперколлайдер” (SSC), — ускорителя частиц, строившегося в Техасе.

Два миллиарда долларов уже были потрачены на тот момент, и ещё в $9 миллиардах ему было отказано. Проект был прекращен.

Целое поколение физиков-теоретиков потеряли всякие перспективы карьеры в академической и экспериментальной физике.

Вместо этого в период первой половины 1990-х огромное их количество, так называемые “SSC generation” попали на Уолл Стрит.

Эта эра знаменовала моментальный рост в сложности торгуемых финансовых инструментов и самих финансовых рынков. Новая дисциплина, финансовый инжиниринг, или quantitative finance, берет свое начало с тех дней.

Романтично, что европейский CERN в Женеве в итоге нашел бозон Хиггса, что тоже как раз было одной из целей так и не построенного SSC.

Страсти по Греции

debtgr

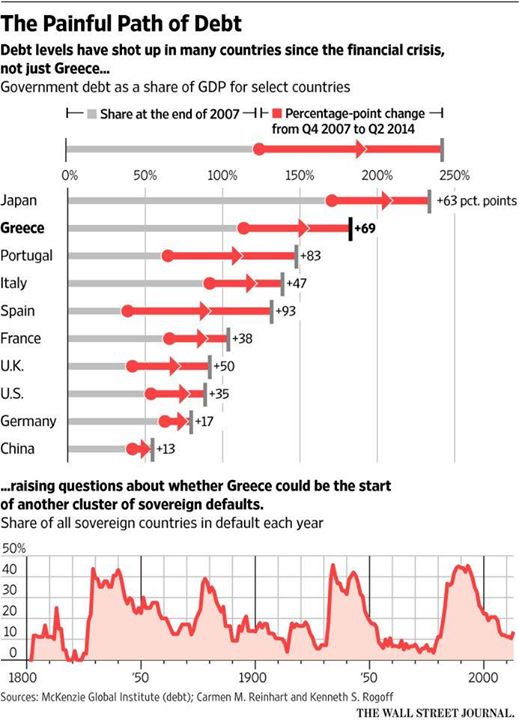
Кто-то склонен думать, что острота греческой проблемы для Еврозоны и Евросоюза заставит европейцев начать предпринимать шаги к дальнейшей — фискальной, политической — интеграции из необходимости сохранить целостность союза.

Другие, включая меня, считают, что национальные отличия европейцев не позволят им пойти на реальную федерализацию, что, — в условиях абсолютнейшей несостоятельности валютного союза без фискального, — означает, что Еврозоне предстоит прожить хотя бы частичную дезинтеграцию в обозримом будущем.

Что примечательно, МВФ в конце этой недели выпустил небольшой апдейт по своей позиции в вопросе Греции и наконец-то сказал абсолютно однозначно, что участвовать в очередном bail-out’е без списания долга или прямых фискальных трансфертов остальных стран в пользу Греции не намерен.

Далее, глава МВФ Кристин Лагард тоже наконец-то поддержала исследования своего института и заявила, что договоренности по Греции, предлагаемые Еврогруппой “категорически невозможны” без списания долга.

В довесок, неожиданный ход был сделан главой Европейского Центрального Банка Марио Драги, который, присоединившись к лагерю, назвал необходимость списания “бесспорной”.

Германия, — ну, то есть Шойбле, — не сдаётся, ссылаясь на то, что списание нарушило бы no-bailout clause 125-й статьи Лиссабонского договора.

Это, разумеется, полное лукавство, т.к. эта статья уже была нарушена в 2010 г., когда Германия и другие страны-кредиторы предоставили Греции двусторонние займы для оплаты долгов, спасая тем самым свои собственные банки от коллапсов.

Эх, а ведь впереди еще головные боли Португалии, Италии, Испании. Шойбле наверное будут поддерживать на искусственном обеспечении жизни только ради того, чтобы он участвовал во всем этом процессе до бесконечности.

Мы вправду живем в интересные времена.

Где-то в глубине души я радуюсь, что всё это происходит до тех пор, пока нас ещё не успели до конца втянуть в омут ЕАЭС+.

Потери от Grexit’a

Как вы думаете, кто больше всех пострадает если вся Еврозона распадется после после дефолтов Испании, Португалии, Италии после Греции?

Я даже не говорю политически, я говорю экономически.

Нет, не маленькие периферийные страны, потерявшие конкурентоспособность и получившие взамен хронические торговые дефициты из-за дорогого Евро.

Да, Германия, которая, в случае коллективных дефолтов и выходов из Евро всех так называемых “содержантов”, получит массивные потери по капитальному счету платежного баланса из-за вынужденных списаний, коллапс экспортных доходов, балансовый кризис в банках второго уровня и взлет дойчмарки с последующей дефляционной депрессией.

Почти уверен, что теперь, когда Еврогруппа показушно поломала Ципраса, произойдет следующее: после того, как план будет принят полностью, спустя месяцев 6-12 Еврогруппа тихо согласится с мнением МВФ и даст Греции (у которой, к тому времени вполне может будет другое правительство) очень длинное расширение сроков погашения долга + амнистию по процентам, что де-факто позволит им пойти на эффективное списание долга, не называя это списанием для своего электората.

Пару слов об экономике Ашимова

См. — Ученые PK совершили прорыв в сфере макроэкономической теории.

Пробежался по нескольким работам Ашимова и соавторов.

Нисколько не пытаюсь принизить достижения и заслуги указанных казахстанских ученых, но для внесения ясности надо отметить, что осуществленный ими прорыв — был сделан не в макроэкономической теории. Однако это думаю скорее журналистская ошибка, либо неточность со стороны председателя научно-технического совета КазНТУ.

Сами авторы, собственно говоря, на оригинальность экономической мысли и не претендуют, так как никаких новых теорий и способов понимания экономических явлений они не предлагают.

Суть их разработок, коротко говоря, лежит не в плоскости новых экономических теорий и гипотез, а в плоскости технической реализации моделирования экономических систем и вытекающих из этого рекомендаций относительно выбора параметров экономической политики.

Моделирование динамических систем, и в том числе, экономических, в итоге сводится к репрезентации в виде системы нелинейных дифференциальных уравнений. Это знает любой экономист-бакалавр.

Далее, в теории динамических систем существует понятие структурной стабильности — свойства, гарантирующего при определенных условиях, что оптимальные траектории развития системы не реагируют на небольшие пертурбации. Наличие этого свойства у определенных математических систем дифференциальных уравнений оправдывает их использование для моделирования реальных явлений — к примеру физических, биологических, или экономических процессов.

Это свойство очень важно, так как в реальности мы никогда не знаем истинные дифференциальные уравнения этих процессов в реальном мире, ввиду постоянных мелких пертурбаций и взаимодействий. В связи с этим необходимо быть уверенными, что системы уравнений в математических моделях физики, экономики и пр., которые мы используем, обладают этим свойством — т.е. небольшие пертурбации не влияют на фундаментальные траектории развития модельной системы.

Так вот, методы параметрического контроля Ашимова и соавторов сфокусированы как раз на том, чтобы добавить в процесс экономического моделирования (при любом выборе подлежащей модели) — этап с наложением ограничений в параметры таким образом, что система будет гарантированно иметь свойство структурной стабильности.

Сами же модели, которые авторы используют для тестирования методики (ISLM, CGE, DSGE) никакого новаторства собой не представляют, но суть разработок авторов не в этом. Суть их метода в том, чтобы гарантировать прочность (структурную стабильность) моделей, используемых при принятии решений по экономической политике. Совершенно другой вопрос, какие модели и почему стоит использовать.

Надеюсь, что из этого достаточно скучного для простого человека описания тем не менее становится понятно, что разработки указанных авторов, повторюсь, не имеют отношения к фундаментальной макроэкономической теории, однако все же имеют большой смысл.

Мой большой греческий день сурка.

Ципраса вынудили вновь прогнуться на условия, которые естественно загонят страну в дальнейшее обеднение. Создадут специальный фонд для приватизации активов. Позор МВФ, задачей которого является предотвращение кровопития полу-частными теневыми фондами из беспомощных стран.

Янис Варуфакис дал первое интервью после ухода с должности министра финансов Греции, рассказав о своей пятимесячной борьбе с Еврогруппой за будущее своей страны.

Всем, кто до сих пор сомневался касательно популизма и т.д., просто прочитайте это интервью.

Еврогруппа, принимающая решения касательно ситуации в Греции со стороны Евросоюза — даже не является официальным законным органом, утвержденным каким-либо соглашением в рамках ЕС. Однако эта официально несуществующая группа является самым влиятельным центром принятия решений в Европе на сегодняшний день. Все её заседания проводятся конфиденциально, без каких-либо стенограмм и протоколирования. Эта группа никому не подотчётна, поскольку её существование никаким законом не утверждено, а руководит ей Вольфганг Шойбле.

Еврогруппе было бесполезно приводить какие-либо экономические аргументы (которые, как я уже много раз обращал внимание здесь, поддерживают лучшие мировые экономисты, включая Пола Кругмана, Джозефа Стиглитца, Томаса Пикетти, Джеффри Сакса и др.) — в ответ на них не было встречных аргументов и дискуссий, а лишь тупой отказ от обсуждения.

Все адекватные участники процесса, включая главу МВФ Кристин Лагард и министра финансов Франции Мишеля Сапена, понимали и поддерживали аргументы Варуфакиса. Однако на официальных переговорах в Еврогруппе все прятались за сухие официальные формулировки и молчали перед Шойбле. “Это было похоже на очень хорошо скоординированный оркестр с ним в роли дирижера”.

Варуфакис целый месяц предупреждал своё правительство о том, что Еврогруппа заставит ЕЦБ пойти на отключение греческих банков от системы предоставления экстренной ликвидности для того, чтобы заставить греческое правительство сдаться в переговорах.

У него был готовый ответный план после референдума: ввести параллельную квази-валюту в виде обязательств правительства с деноминацией в евро, применить haircuts по облигациям, выпущенным в пользу ЕЦБ в 2012 году, и забрать контроль над центральным банком Греции от ЕЦБ. Однако Ципрас, что называется, в последний момент зассал.

Называйте Варуфакиса как хотите, но он вне всяких дилетантских сомнений является блестящим экономистом, и вне всяких моральных нравоучений является человеком, искренне и не боясь никого отстаивавшим интересы простых граждан Греции, ни в чем не виноватых за воровство и загнание страны в долги коррумпированными чиновниками прошлых правительств и беспринципными банкирами остальной Европы.

Парафразируя слова Пола Кругмана во вчерашнем блоге:

“Европейских проект почти убит, и развалили его не греки; новые условия кредиторов загонят страну в дальнейшую рецессию и закончатся очередным тупиком; сможет ли Греция осуществить успешный выход из Еврозоны?”

И самое главное: “В случае выхода Греции из союза на таких бесчестных и лишенных здравого и экономического смысла условиях, — станет ли Германия мешать её успешному восстановлению после выхода вопреки воле кредиторов?”

http://www.newstatesman.com/world-affairs/2015/07/exclusive-yanis-varoufakis-opens-about-his-five-month-battle-save-greece

CJaNXpTUwAAV5Et

На фото: министр Шойбле на обеденной прогулке по городу.

США должны спасти Грецию.

Стиглитц предлагет Fed’у открыть своп-линию центральному банку Греции и делать то, что, вопреки обязательствам по мандату, не делает ЕЦБ — стать кредитором последней инстанции.

Он рекомендует уже сейчас ввести параллельную валюту и сделать то, что хотел сделать Янис, пока был министром еще до недавнего времени — заменить существующие облигации на облигации, привязанные к росту ВВП, как это сделали в Аргентине.

Стиглитц также предлагает безусловную гуманитарную помощь и солидарность, чтобы американцы покупали греческие товары и ездили в Грецию на отдых — другими словами то, что они делали для поддержки немцев после списания их долгов в 1953 году.

Я представляю какой кирпич оставил бы в унитазе герр Шойбле, если бы американцы на такое пошли.

http://time.com/3949954/joseph-e-stiglitz-greece-crisis/

Кому греки должны капусту.

CJca6rRW8AELVE3

screen shot 2015-07-09 at 3.37.01 pm

В принципе, конечно, понятно, почему Герр Шойбле так потеет за то, чтобы недопустить списание долгов — конкретно Германии греки должны €86.7 арбузов из общего долга в €300.

Рефинансировать эти жалкие €300 млрд. конечно ничего бы не стоило Марио Драги, нынче покупающему по €60 млрд. облигаций Еврозоны в месяц, в рамках программы QE. Вообще само то, как ECB позволил и практически собственноручно скоординировал массовый отток депозитов из греческих банков, вызвав коллапс в виде кризиса ликвидности, вопреки самой фундаментальной обязанности центрального банка по мандату, разумеется, навсегда войдет в учебники по экономической истории. Но здесь разумеется намного большую роль играла политика, а не экономика.

Одного не могу понять: каким образом Шойбле и другие хардлайнеры Еврогруппы себе представляют, что 100%-ные потери от дефолта и хаотичного выхода Греции из Еврозоны — это лучше, чем организованное реструктурирование этих долгов? Причем последнее вполне возможно даже без списания face-value, а лишь с удлинением сроков погашения и амнистией по процентам.

А если кто-то надеется, что Греция может выйти из Евро, но при этом не объявлять дефолта, то надо задуматься над тем, какие шансы на погашение долгов в Евро у них будет после того, как произойдет сильнейшая девальвация драхмы.